₹20 लाख से करोड़पति कैसे बनें?
💰 ₹20 लाख से करोड़पति बनने की योजना: FD और Mutual Fund से भविष्य कैसे बनाएं?
आज की बचत, कल की आर्थिक आजादी | युवाओं के लिए 20 साल का निवेश रोडमैप
क्या आपने कभी सोचा है कि अगर आज आपके पास ₹20 लाख हों और आप उनका सही तरीके से निवेश करें, तो आने वाले 20 साल में आपकी संपत्ति कितनी हो सकती है? क्या आप अपने भविष्य के लिए घर, गाड़ी, बच्चों की शिक्षा और परिवार की आर्थिक सुरक्षा का इंतजाम कर सकते हैं?
इसका जवाब है कि लंबे समय तक अनुशासित बचत, समझदारी से निवेश और कंपाउंडिंग की मदद से बड़ा फंड बनाया जा सकता है। लेकिन इसके लिए सही योजना, धैर्य और जोखिम को समझना जरूरी है।
इस लेख में हम समझेंगे कि ₹20 लाख की FD पर 8% या 10% सालाना रिटर्न मिलने की स्थिति में 20 साल बाद कितनी रकम बन सकती है। साथ ही जानेंगे कि यदि आपके पास अभी ₹20 लाख नहीं हैं, तो अगले 4 से 5 साल में उस लक्ष्य की दिशा में कैसे बढ़ सकते हैं।
📌 1. ₹20 लाख को 20 साल के लिए FD में रखें तो कितना पैसा बनेगा?
FD यानी Fixed Deposit एक ऐसा निवेश विकल्प है जिसमें आप बैंक या अन्य पात्र वित्तीय संस्थान में एक निश्चित अवधि के लिए पैसा जमा करते हैं। इसमें ब्याज दर और भुगतान की शर्तें जमा करते समय तय हो सकती हैं, लेकिन रिन्यूअल पर भविष्य की ब्याज दर अलग हो सकती है।
अब समझते हैं कि यदि ₹20,00,000 को 20 साल तक निवेश किया जाए और गणना के लिए सालाना कंपाउंडिंग मानी जाए, तो अलग-अलग काल्पनिक ब्याज दरों पर कितना फंड बन सकता है।
| सालाना अनुमानित दर | शुरुआती निवेश | 20 साल बाद अनुमानित रकम |
|---|---|---|
| 6% | ₹20,00,000 | ₹64.14 लाख |
| 8% | ₹20,00,000 | ₹93.22 लाख |
| 9% | ₹20,00,000 | ₹1.12 करोड़ |
| 10% | ₹20,00,000 | ₹1.35 करोड़ |
ध्यान दें कि ये गणनाएं उदाहरण हैं, किसी बैंक की मौजूदा FD दर का दावा नहीं। वास्तविक FD में ब्याज भुगतान की आवृत्ति, कंपाउंडिंग की शर्तें, टैक्स और समय से पहले निकासी के नियम परिणाम बदल सकते हैं।
🧮 2. कंपाउंडिंग क्या है और यह आपकी संपत्ति कैसे बढ़ाती है?
कंपाउंडिंग का अर्थ है कि आपके निवेश पर मिलने वाला रिटर्न भी आगे चलकर रिटर्न कमाने लगता है। जब आप लंबे समय तक निवेश को बढ़ने देते हैं, तो शुरुआती निवेश के साथ-साथ उस पर जमा हुए रिटर्न का असर भी बढ़ता जाता है।
उदाहरण के लिए, आपने ₹20 लाख निवेश किए और पहले साल 8% का रिटर्न मिला, तो रकम ₹21.60 लाख हो जाएगी। यदि अगले साल भी 8% रिटर्न मिले और पूरा पैसा निवेश में बना रहे, तो दूसरे साल रिटर्न ₹21.60 लाख पर निकलेगा, केवल शुरुआती ₹20 लाख पर नहीं।
यही कारण है कि निवेश में समय महत्वपूर्ण होता है। हालांकि बाजार से जुड़े निवेश में रिटर्न निश्चित नहीं होता और वास्तविक परिणाम ऊपर या नीचे जा सकते हैं।
👨🎓 3. आपकी उम्र 15, 20 या 25 साल है? अभी से योजना बनाएं
यदि आप कम उम्र में बचत और निवेश की आदत डालते हैं, तो आपके पास अपने लक्ष्यों को पूरा करने के लिए ज्यादा समय हो सकता है। लेकिन जल्दी शुरुआत करने का अर्थ यह नहीं कि बिना जानकारी के सारा पैसा किसी एक निवेश में लगा दिया जाए।
🎒 यदि आपकी उम्र 15 साल है
इस उम्र में पढ़ाई, कौशल और भविष्य में कमाई करने की क्षमता पर ध्यान देना सबसे जरूरी है। माता-पिता या अभिभावक की मदद से बचत की आदत विकसित करें और बैंकिंग तथा निवेश की बुनियादी जानकारी सीखें। किसी भी वित्तीय खाते या निवेश के लिए लागू आयु और अभिभावक संबंधी नियमों का पालन करें।
🚀 यदि आपकी उम्र 20 साल है
पढ़ाई के साथ कोई उपयोगी कौशल सीखें, जैसे कंप्यूटर, प्रोग्रामिंग, डिजाइन, सेल्स, डिजिटल मार्केटिंग या कोई व्यावसायिक कौशल। कमाई शुरू होने पर नियमित बचत करें। जरूरी खर्च और आपातकालीन जरूरतों के बाद ही निवेश का पैसा तय करें।
📈 यदि आपकी उम्र 25 साल है
आय बढ़ाने, महंगे कर्ज कम करने और लंबे समय के लक्ष्यों के लिए निवेश की योजना बनाएं। अपनी जोखिम क्षमता और समय अवधि के अनुसार FD, अन्य सुरक्षित बचत विकल्पों तथा विविधीकृत Mutual Fund पर विचार कर सकते हैं।
🏡 यदि आपकी उम्र 30 साल है
घर, बच्चों की शिक्षा, परिवार की सुरक्षा और रिटायरमेंट जैसे लक्ष्यों को अलग-अलग तय करें। पर्याप्त आपातकालीन बचत रखें, जरूरी बीमा पर विचार करें और हर साल अपनी निवेश योजना की समीक्षा करें।
उदाहरण के लिए, यदि आप 20 साल की उम्र में निवेश की आदत शुरू करते हैं, तो 40 साल की उम्र तक आपके पास लगभग 20 साल का निवेश अनुभव और बचत का समय हो सकता है। 25 साल की उम्र में शुरुआत करने पर 45 साल तक 20 साल मिल सकते हैं, जबकि 30 साल की उम्र में शुरुआत करने पर 50 साल तक 20 साल मिल सकते हैं।
💵 4. यदि आपके पास अभी ₹20 लाख नहीं हैं, तो क्या करें?
बहुत से लोगों के पास शुरुआत में बड़ी रकम नहीं होती। इसका मतलब यह नहीं कि वे भविष्य के लिए बचत नहीं कर सकते। आप अपनी आय और खर्च के अनुसार छोटा लक्ष्य बनाकर शुरुआत कर सकते हैं।
यदि आपका लक्ष्य 4 से 5 साल में ₹20 लाख इकट्ठा करना है, तो सबसे पहले समझिए कि इसके लिए कितनी बचत करनी होगी। नीचे की गणना में किसी निवेश से मिलने वाले रिटर्न को शामिल नहीं किया गया है।
| लक्ष्य अवधि | कुल महीने | हर महीने आवश्यक बचत |
|---|---|---|
| 4 साल | 48 | लगभग ₹41,667 |
| 5 साल | 60 | लगभग ₹33,334 |
इससे स्पष्ट है कि ₹20 लाख का लक्ष्य केवल खर्च कम करके पूरा करना हर व्यक्ति के लिए आसान नहीं होगा। कई लोगों को अपनी कमाई बढ़ानी होगी, बेहतर नौकरी या काम सीखना होगा और कुछ लोगों को लक्ष्य पूरा करने के लिए ज्यादा समय लेना पड़ सकता है।
🪜 5. अगले 4 से 5 साल में पैसा इकट्ठा करने के लिए स्टेप-बाय-स्टेप प्लान
स्टेप 1: अपनी कमाई और खर्च लिखें
हर महीने की कुल आय, किराया, राशन, यात्रा, EMI, मोबाइल बिल और दूसरे जरूरी खर्च लिखें। इससे पता चलेगा कि आप वास्तविक रूप से कितना बचा सकते हैं।
- जरूरी खर्च और गैर-जरूरी खर्च अलग करें।
- हर महीने की बचत का लक्ष्य तय करें।
- सिर्फ अनुमान के आधार पर निवेश शुरू न करें।
स्टेप 2: पहले आपातकालीन फंड बनाएं
अचानक बीमारी, काम बंद होने या किसी जरूरी खर्च के समय आपको निवेश तोड़ना न पड़े, इसके लिए अलग आपातकालीन बचत रखें। कितनी राशि चाहिए, यह आपकी आय, परिवार और खर्च पर निर्भर करेगा।
इस रकम को ऐसे विकल्प में रखें जहां जरूरत पड़ने पर पैसा आसानी से उपलब्ध हो।
स्टेप 3: महंगे कर्ज पर ध्यान दें
यदि क्रेडिट कार्ड का महंगा बकाया या अधिक ब्याज वाला कर्ज है, तो उसे कम करने की योजना बनाएं। निवेश से मिलने वाला अनिश्चित रिटर्न महंगे कर्ज की लागत से कम हो सकता है।
हालांकि, किसी भी EMI को चुकाने से पहले उसकी शर्तें, समय से पहले भुगतान के शुल्क और अपने जरूरी खर्चों को ध्यान में रखें।
स्टेप 4: अपनी कमाई बढ़ाने की कोशिश करें
यदि मौजूदा आय से पर्याप्त बचत नहीं हो रही, तो अपनी परिस्थितियों के अनुसार नया कौशल सीखें, अतिरिक्त काम करें, बेहतर नौकरी खोजें या कम लागत से कोई उपयोगी सेवा शुरू करें।
- कंप्यूटर या तकनीकी कौशल सीखें।
- फ्रीलांसिंग या स्थानीय सेवाओं के अवसर देखें।
- काम से होने वाली अतिरिक्त आय का कुछ हिस्सा बचाएं।
- किसी भी नए व्यवसाय में पैसा लगाने से पहले लागत और संभावित नुकसान समझें।
स्टेप 5: गैर-जरूरी सामान बेचने पर विचार करें
यदि आपके पास ऐसा इलेक्ट्रॉनिक सामान, फर्नीचर या दूसरी चीजें हैं जिनका आप इस्तेमाल नहीं करते, तो उन्हें बेचकर बचत बढ़ा सकते हैं। लेकिन जरूरी काम के उपकरण, आय कमाने के साधन या आवश्यक संपत्ति जल्दबाजी में न बेचें।
सामान बेचने से मिलने वाला पैसा एक बार की राशि है, नियमित आय का विकल्प नहीं। इसलिए इसे सोच-समझकर अपने लक्ष्य के अनुसार इस्तेमाल करें।
स्टेप 6: हर महीने तय रकम अलग रखें
आय आते ही बचत की रकम अलग खाते में रखने की आदत बनाएं। महीने के अंत में जो पैसा बचेगा, उसी को बचाने के बजाय पहले बचत तय करने से अनुशासन बनाए रखने में मदद मिल सकती है।
स्टेप 7: हर 6 से 12 महीने में समीक्षा करें
अपनी आय, खर्च, बचत और निवेश की प्रगति देखें। यदि आय बढ़ती है, तो अपनी क्षमता के अनुसार बचत बढ़ाएं। यदि परिस्थितियां बदलती हैं, तो लक्ष्य और निवेश योजना में बदलाव करें।
🏦 6. FD और Mutual Fund में क्या अंतर है?
FD और Mutual Fund अलग-अलग तरह के वित्तीय विकल्प हैं। दोनों का उद्देश्य, जोखिम और संभावित रिटर्न अलग हो सकता है। सही विकल्प आपके लक्ष्य, समय अवधि और जोखिम सहने की क्षमता पर निर्भर करता है।
| विशेषता | FD | Mutual Fund |
|---|---|---|
| रिटर्न | जमा की शर्तों के अनुसार ब्याज | बाजार और फंड के प्रदर्शन पर निर्भर |
| जोखिम | बैंक और जमा की शर्तों के अनुसार; पूरी तरह जोखिम-मुक्त नहीं | फंड के प्रकार के अनुसार कम से बहुत अधिक |
| पूंजी की सुरक्षा | पात्र बैंक जमा पर लागू बीमा सीमा और नियमों के अधीन | निवेश की गई रकम की गारंटी नहीं |
| लंबे समय का उपयोग | निश्चित अवधि और अपेक्षाकृत अनुमानित ब्याज के लिए | लक्ष्य और जोखिम के अनुसार चुने गए फंड के लिए |
| निकासी | समय से पहले निकासी पर शर्तें या जुर्माना हो सकता है | फंड के नियमों के अनुसार; कुछ में निकासी शुल्क या लॉक-इन हो सकता है |
📊 7. क्या ₹20 लाख को FD और Mutual Fund में बांटना चाहिए?
हर व्यक्ति के लिए एक ही निवेश योजना सही नहीं होती। कुछ लोगों को पूंजी की स्थिरता अधिक महत्वपूर्ण लगती है, जबकि कुछ लोग लंबे समय में अधिक वृद्धि की संभावना के लिए बाजार का जोखिम उठा सकते हैं।
उदाहरण के तौर पर, आप अपनी वित्तीय स्थिति समझने के बाद अल्पकालीन जरूरतों के लिए अपेक्षाकृत सुरक्षित और आसानी से उपलब्ध बचत विकल्पों तथा लंबे समय के लक्ष्यों के लिए अपनी जोखिम क्षमता के अनुरूप विविधीकृत निवेश पर विचार कर सकते हैं।
🛡️ 8. निवेश करने से पहले इन 8 बातों का ध्यान रखें
- ✅ अपनी वित्तीय स्थिति और लक्ष्य को समझें।
- ✅ आपातकालीन बचत अलग रखें।
- ✅ महंगे कर्ज को कम करने की योजना बनाएं।
- ✅ एक ही निवेश विकल्प पर पूरी तरह निर्भर न रहें।
- ✅ Mutual Fund में निवेश से पहले जोखिम और संबंधित दस्तावेज पढ़ें।
- ✅ FD की ब्याज दर, अवधि, समय से पहले निकासी और टैक्स की शर्तें देखें।
- ✅ किसी भी गारंटीड या असाधारण रिटर्न के दावे पर आंख बंद करके भरोसा न करें।
- ✅ समय-समय पर अपनी योजना की समीक्षा करें।
🛒 9. महंगाई को न भूलें: भविष्य में ₹1 करोड़ की कीमत
आज ₹1 करोड़ बहुत बड़ी रकम लग सकती है, लेकिन समय के साथ महंगाई के कारण पैसे की खरीदने की क्षमता कम हो सकती है। इसलिए केवल भविष्य में करोड़पति बनने का लक्ष्य रखना पर्याप्त नहीं; यह भी सोचना चाहिए कि उस समय उस रकम से क्या खरीदा जा सकेगा।
उदाहरण के लिए, यदि महंगाई औसतन 6% सालाना रहे, तो आज की ₹1 करोड़ की खरीदने की क्षमता के बराबर रकम 20 साल बाद लगभग ₹3.21 करोड़ होगी। यह भी केवल एक गणितीय उदाहरण है, महंगाई का निश्चित पूर्वानुमान नहीं।
Related Posts
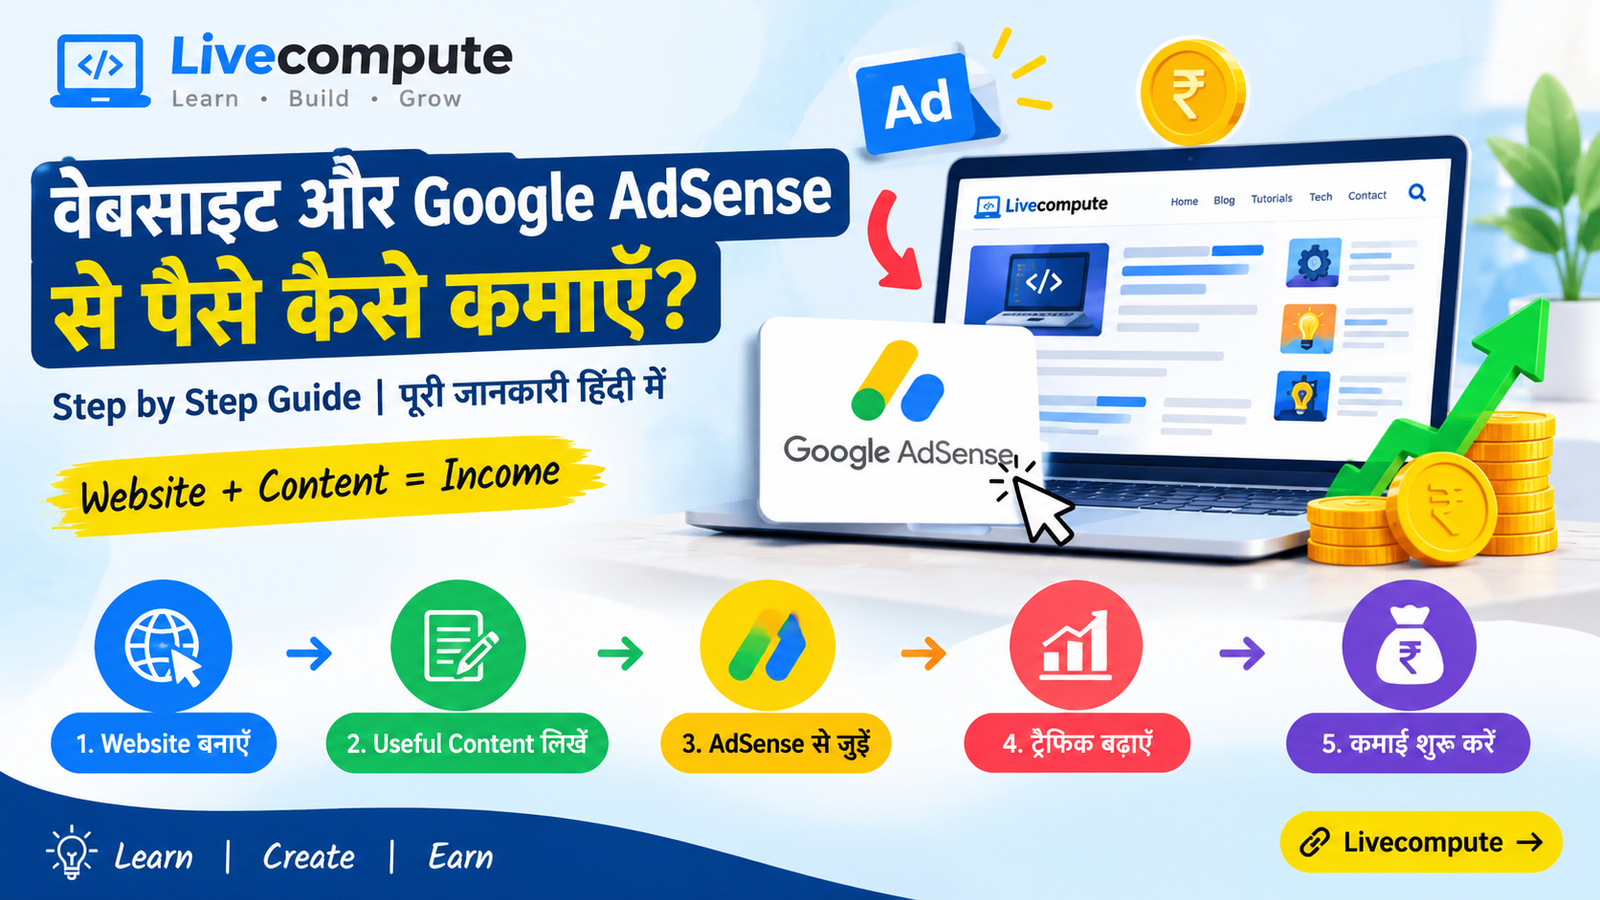
वेबसाइट और Google AdSense से पैसे कैसे कमाएँ? | How to Earn Money from a Website with Google AdSense
क्या आप अपनी वेबसाइट बनाकर ऑनलाइन पैसे कमाना चाहते हैं? 💻 अगर हाँ, तो Google AdSense आपके लिए कमाई का एक तरीका हो सकता है। आप अपनी वेबसाइट पर उपयोगी लेख, टेक्नोलॉजी गाइड, ट्यूटोरियल और अन्य मौलिक सामग्री प्रकाशित करके विज़िटर्स ला सकते हैं और पात्र होने पर विज्ञापनों से कमाई कर सकते हैं।